Precios de transferencia: la AEAT ya busca incoherencias
Las operaciones entre partes vinculadas deben valorarse a precio de mercado, conforme al artículo 18 de la Ley del Impuesto sobre Sociedades, tanto si la empresa está obligada a documentarlas como si no. Ahora que la Agencia Tributaria se centra en la coherencia entre funciones, riesgos y resultados, contar con una asesoría fiscal especializada en […]
IVA o ITP en la reparcelación: cuándo eres empresario sin saberlo
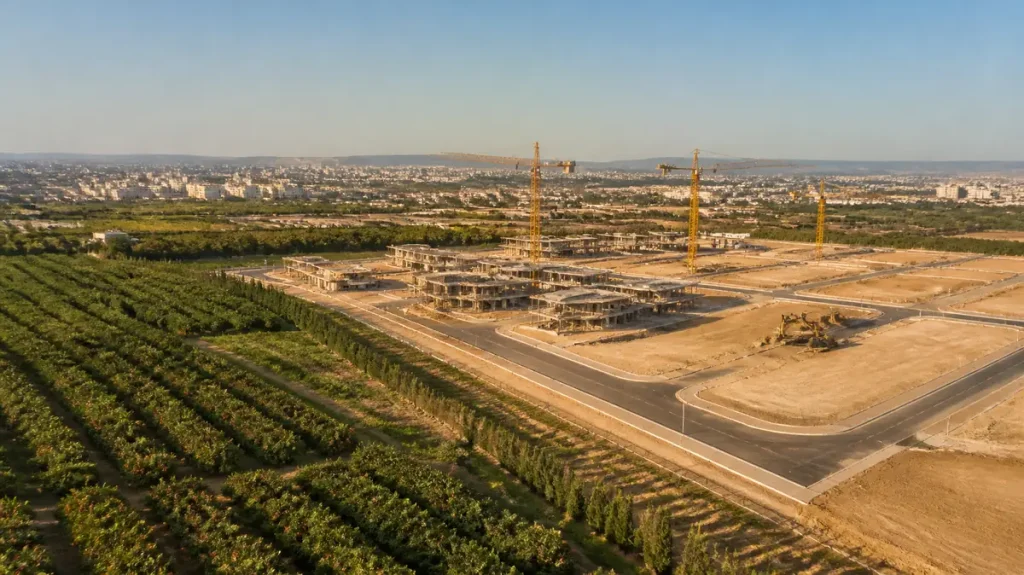
Cuando un terreno rústico queda incluido en un plan urbanístico, su propietario puede pasar a ser empresario a efectos de IVA sin haberlo buscado. Basta con firmar un convenio de adhesión y asumir las cargas de urbanización. La diferencia entre tributar por ITP o por IVA en la reparcelación cambia el impuesto, las obligaciones formales […]
Devolución del IVA soportado en la Unión Europea
Las empresas que desarrollan parte de su actividad fuera de España pueden soportar IVA en otros países de la Unión Europea como consecuencia de desplazamientos profesionales, asistencia a ferias y congresos, gastos de alojamiento, alquiler de vehículos, adquisición de determinados bienes o contratación de servicios vinculados a su actividad empresarial. Cuando este IVA se ha […]
Plazo de pago del IAE 2026: fechas para empresas y profesionales
Las empresas y profesionales sujetos al Impuesto sobre Actividades Económicas (IAE) y que no se encuentren exentos deben tener en cuenta los períodos voluntarios de ingreso establecidos para 2026, que varían en función del tipo de cuota y del organismo encargado de su recaudación. Contar con un adecuado asesoramiento fiscal para empresas permite anticiparse a […]
Pasivos ficticios en la contabilidad empresarial
La contabilidad constituye uno de los pilares esenciales sobre los que se asienta la transparencia empresarial. No se limita a registrar operaciones económicas; también proyecta hacia terceros —socios, acreedores, auditores y Administración Tributaria— una imagen fiel de la situación patrimonial y financiera de la sociedad. Precisamente por ello, cualquier desviación entre la realidad económica y […]
Factura electrónica obligatoria: principales novedades

La factura electrónica obligatoria entre empresarios y profesionales ya tiene calendario. Con la publicación de la Orden HAC/1028/2026, que desarrolla la solución pública de facturación electrónica de la Agencia Tributaria, han empezado a contar los plazos fijados en el Real Decreto 238/2026: las empresas con un volumen de operaciones superior a 8 millones de euros […]
Guía de la deducción por inversiones en producciones cinematográficas

La fiscalidad cultural ofrece una vía de planificación especialmente relevante para productoras, promotores e inversores que participan en proyectos audiovisuales y espectáculos en vivo. Dentro de este marco, la deducción por inversiones en producciones cinematográficas constituye uno de los incentivos más potentes del Impuesto sobre Sociedades. Siempre que su aplicación se aborde a partir de […]
Principales medidas fiscales del Real Decreto-ley 7/2026

La actualización constante de la normativa tributaria exige a empresas y profesionales una revisión continua de sus obligaciones fiscales. En este contexto, el papel de una asesoría fiscal para empresas es clave para analizar el alcance real de cada cambio normativo y valorar cómo puede afectar a la planificación fiscal, la gestión energética, la movilidad […]
Régimen Especial de Impatriados en España

El régimen especial de impatriados —regulado en el artículo 93 de la Ley del IRPF— se ha convertido en una herramienta clave dentro de la planificación fiscal internacional. Diseñado para atraer talento y perfiles de alta cualificación a España, permite tributar bajo condiciones significativamente más favorables que el régimen general. Sin embargo, más allá del […]
La fiscalidad del oro de inversión: un régimen especial

Un activo tradicional con necesidades fiscales específicas. El oro ha sido empleado tradicionalmente como depósito de valor y medio de inversión, más allá de su valor como objeto de arte o antigüedad, de ahí que resultara necesario adaptar su régimen tributario a su particular naturaleza económica dentro del mercado. Su fiscalidad en el ámbito del […]